|
|
|
|
|
|
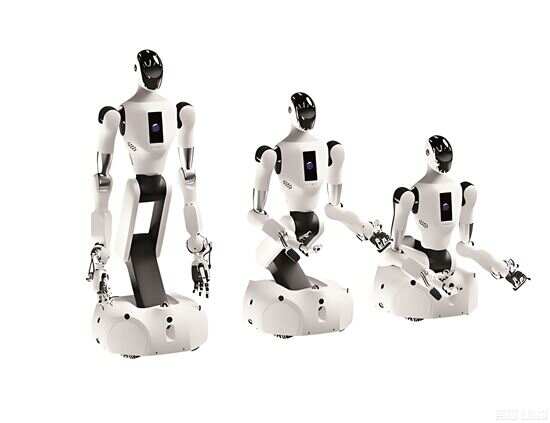
银河通用与梅卡曼德之争撕开行业暗面 一场由朋友圈引发的口水战,在48小时内将具身智能行业敏感的“商业化真实性”问题推到了公众关注的聚光灯之前。 9月9日起,梅卡曼德创始人兼CEO邵天兰连续在朋友圈发文,直指行业存在“攒局型”具身智能企业:大量利用“数采中心”及与地方政府、投资方、供应商的关联交易制造“虚假的、不可持续的收入”。评论区里,他直接点名银河通用。 9月10日,银河通用通过官方公众号发布长文《具身智能是一场长跑,我们只与时间赛跑》,表态“不参与无谓的口水战,不被短期噪音干扰”。两天后,9月12日,银河通用发布严正声明,称网络上流传的关于公司及管理团队的“恶意谣言”均属不实信息,已第一时间向公安机关报案。 ■新快报记者 郑志辉 从朋友圈点名到报案:争议升级 事件的起点在9月9日。当日,邵天兰在微信朋友圈发文,批评具身智能行业存在“攒局型”企业。他措辞尖锐地指出,部分企业通过数采中心、租赁公司等关联交易制造“虚假的、不可持续的收入”,没有PMF(产品市场匹配),只会发布各种“大新闻”炒作,成立两三年就要上市,这种做法“不合法、不道德,而且不聪明”。在评论区,邵天兰直接点名银河通用,并表示“欢迎联系我,欢迎大家截图转发”。 面对点名质疑,银河通用于9月10日傍晚发布长文,未直接回击邵天兰,而是强调公司专注技术研发与真实场景落地,自研端到端大模型“银河星脑AstraBrain”以及超大规模具身智能数据集“银河星数”让机器人实现“自主干活”。 然而,9月11日,一份题为《银河通用港股上市的变身术与遮眼法》的匿名材料突然在网络流传,将矛头指向银河通用核心负责人尹方鸣。材料称其存在早年参与创立的儒博科技近亿元股权回购遗留债务,曾被采取限制高消费措施,并指称其三年时间内通过母亲、下属等进行股权和实控人安排,最终指向公司正在推进的港股上市,质疑存在“监管套利”。 9月12日,银河通用发布严正声明,明确提到“关于银河通用及管理团队的恶意谣言”,称已向公安机关报案并将依法追究造谣者的法律责任。9月13日,邵天兰在相关文章下留言澄清:“这个报案针对的是所谓网传pdf,完全和我无关”。 值得注意的是,两家公司都处于资本运作的关键节点:梅卡曼德已于9月1日在港交所主板挂牌,银河通用则被曝已秘密向港交所递表。 梅卡曼德上市首日即告破发,此后股价连续下行。招股书显示,2023年至2025年三年累计亏损10.44亿元,经调整净亏损(剔除可赎回负债账面价值变动等非现金项目)合计为6.57亿元。 银河通用面临的质疑则更为复杂。银河通用对外宣称工业制造领域累计订单达数千台、银河太空舱落地100多个点位,但截至目前没有披露过任何完整财务数据。有分析质疑称,银河通用G1售价70万元、S1约105万元,累计交付数百台与200亿估值倍数悬殊。 更值得关注的是收入结构问题。银河通用在宜宾、杭州钱塘、景德镇三地均与地方政府或地方国资成立了合资运营主体。邵天兰所质疑的,正是部分企业将机器人出售给地方政府主导建设的“数采中心”,再通过关联交易将数据采购回来,“钱在自己人手里转一圈,账面收入就做出来了”。 监管与市场的双重检验 在这场争议发生之前,监管层已释放明确信号。8月28日,国家发改委政策研究室副主任李超表示,机器人产业必须坚持因地制宜、健康有序发展,防止盲目跟风、一哄而上。9月9日,市场流传消息指,监管部门已向部分投行和投资机构进行非正式“窗口指导”,拟上市人形机器人企业需证明能够形成持续性收入、正在走向减亏或拥有真正的技术创新。 即便是“赚钱样本”宇树科技,招股书显示2025年前三季度其人形机器人收入约73.6%来自高校及科研机构,工业应用占比不足一成。科研订单项目制、一次性,与IPO要求的“持续收入”天然冲突。 恒业资本创始合伙人江一日前表示,一级市场对人形机器人的估值已经比较充分甚至偏热,后续融资难度和估值倒挂风险在上升。对于还没有稳定订单和现金流的企业,IPO是续命的关键,错过这一轮资本市场的热度,再融资成本会明显抬高。 二级市场同样在发出信号。截至2026年9月11日,万得人形机器人指数PE(TTM)为28.37倍,近5年呈现明显下降趋势。宇树科技上市17个交易日累计跌幅扩大至55%,市盈率仍高达约350倍。9月15日收盘价469.80元,较首日高点1100元回撤57%。宇树科技上市后,中信证券给出合理市值506亿至559亿元,建银国际1090亿元,野村证券1496亿元,均低于其当前市值,显示市场对人形机器人“缺乏共识估值框架”。 海通国际在8月27日的《AI机器人秋季策略报告》中表示,对板块维持谨慎乐观观点,认为AI机器人正由技术验证期进入商业化验证期,行业投资逻辑正在由“技术突破+远期空间”转向“订单+交付+业绩兑现”。展望后市,海通国际认为,Demo将不再稀缺,规模制造、数据闭环和场景能力构成长期壁垒;机器人商业化的核心竞争力正在由产品能力上限转向商业化能力下限。 是否泡沫?产业界的自我审视 在刚刚结束的上海外滩大会上,相关讨论也成为热点话题之一。 破壳机器人创始人、清华大学交叉信息研究院助理教授许华哲大会上算了一笔账:一小时(具身智能)数据在市面上卖几百元,一百万小时可能就是几个亿,“如果最后证明这个数据没用,那对公司、对采集的人、对整个社会都是巨大的浪费”。在他看来,行业泡沫源于预期与现实的差距,“机会多的地方泡沫一定大”,但预计“两三年后,这个泡沫是会被我们整体实力追上的”。 大晓机器人创始人兼董事长王晓刚则说:“这个阶段大家之所以感觉有泡沫,我觉得可能跟现在还没有创造更多价值有关系,是一个阶段的错配。”他认为行业正处于“黎明的前期”,今年随着Ego数据(第一人称视角采集的多模态传感器数据)、世界模型的加入,“已经开始看到Scaling Law(规模化法则)的展现”。 至简动力联合创始人兼CEO贾鹏给出的判断更为具体:如果以真正形成生产力为标准,“可能还需要三四年甚至四五年”,而最大的卡点是端侧和边缘侧推理算力不足。 深圳市人工智能与机器人研究院常务副院长丁宁分析称,当前人形机器人正处于近20年来技术进展最显著的阶段,但“大脑”等关键能力仍有待突破,“大量低水平、重复建设,是当前行业泡沫比较突出的地方。如果长期停留在有限场景内卷,泡沫终将难以维持”。
